制造费用是指企业为生产产品和提供劳务而发生的各项间接成本。对企业各个生产单位为组织和管理生产活动而发生的各项费用及其固定资产使用费和维修费等进行的分配。
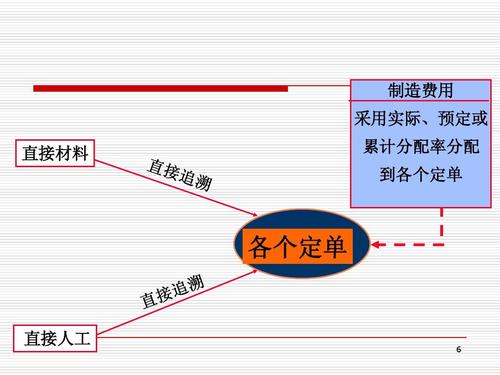
应按照各生产单位为产品生产而发生的间接计入成本按单位分别归集后,月终就需按照一定的标准在各该生产单位所生产的产品或劳务成本间进行分配。确定制造费用的分配标准。
分配标准可根据各行业生产特性来确定,一般来说,有以下几种分配标准:直接人工工时,各受益对象所耗的生产工人工时数,可以是实际工时,也可以是定额工时;直接人工成本,各受益对象所发生的直接人工成本数。
机器工时,各受益对象所消耗的机器工时数,可以是实际工时,也可以是定额工时;直接材料成本或数量,各受益对象所耗用的直接材料成本或数量。
